Points clés à retenir0/5
01.Qu'est-ce que la caution personnelle et comment fonctionne-t-elle pour le dirigeant ?
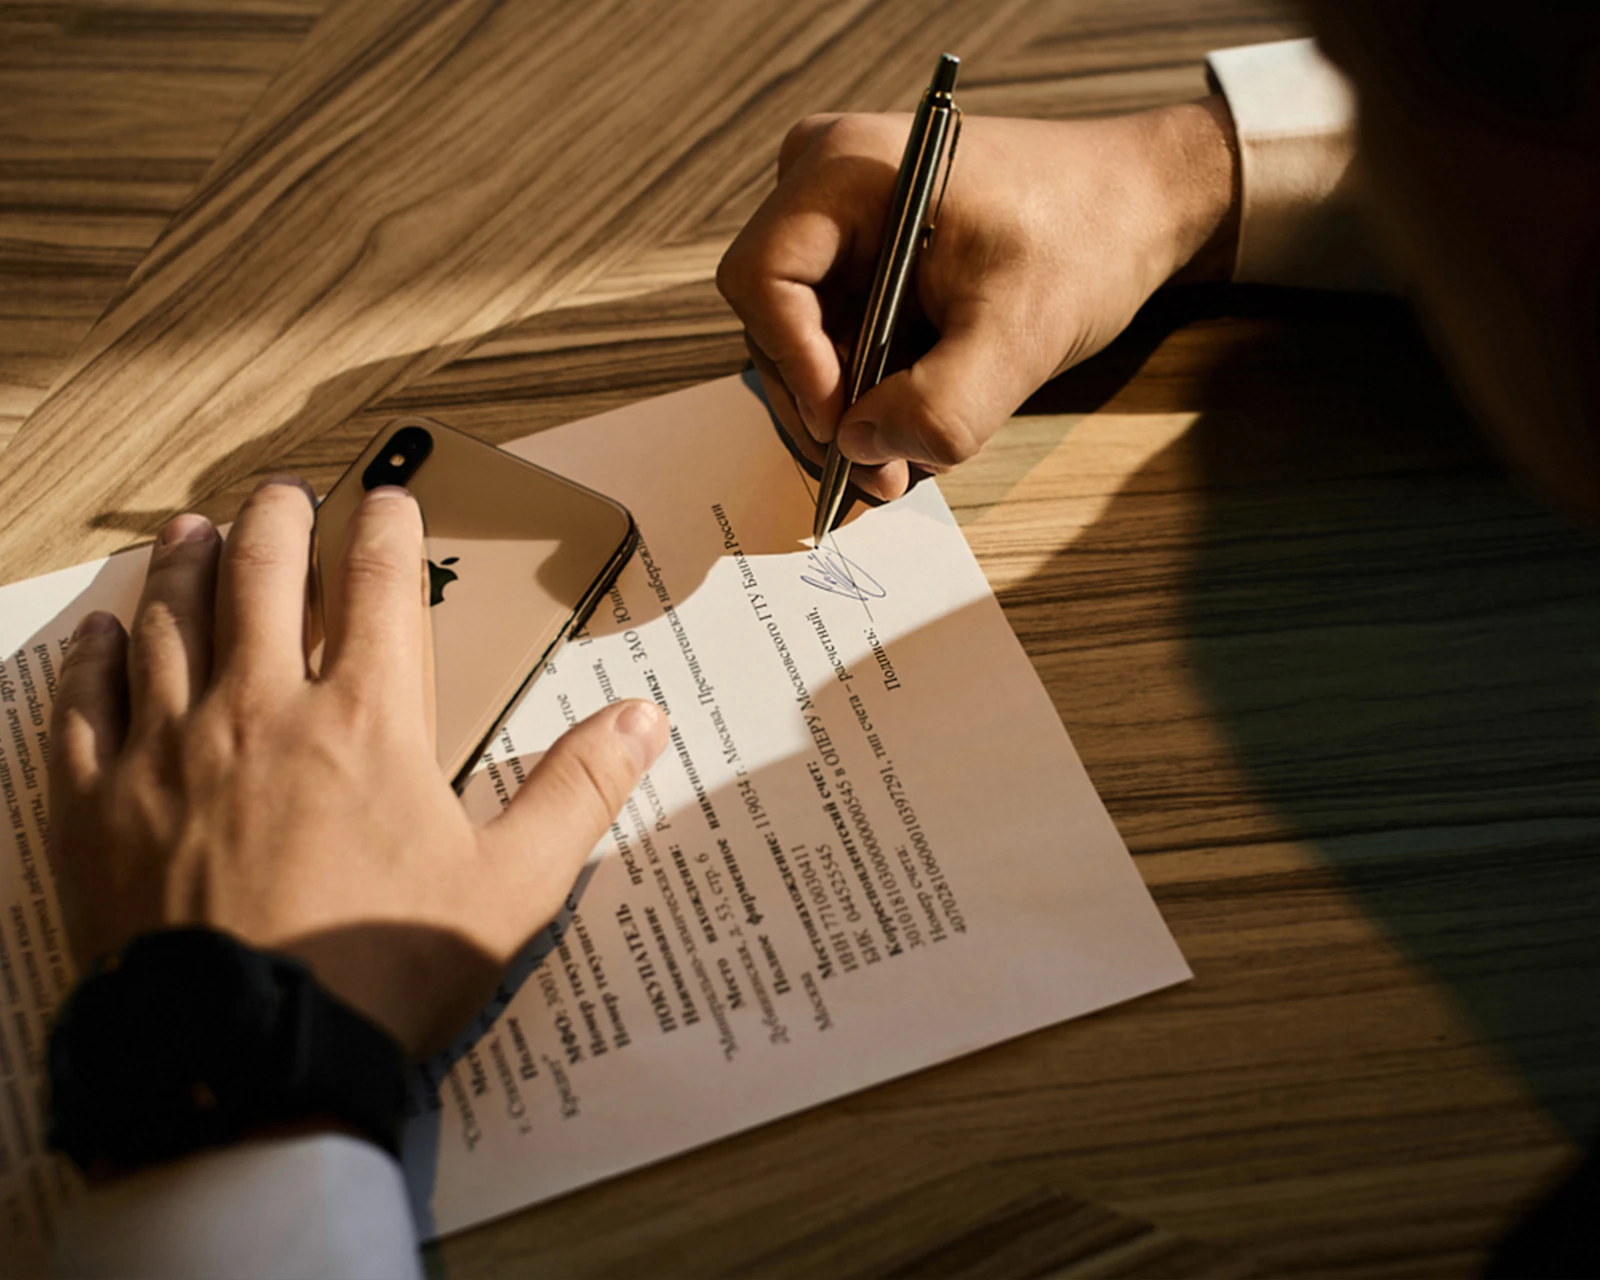
La caution personnelle est un engagement contractuel par lequel un dirigeant d'entreprise se porte garant, sur son patrimoine personnel, des dettes contractées par sa société envers un tiers (souvent une banque ou un fournisseur). Cela signifie qu'en cas de défaillance de l'entreprise à honorer ses obligations financières, le créancier pourra se retourner directement contre le dirigeant pour obtenir le remboursement des sommes dues.
Cet acte est fréquemment demandé lors de l'octroi d'un prêt bancaire, d'un crédit-bail, ou encore pour la location de locaux professionnels, afin d'offrir une garantie supplémentaire au créancier. L'engagement du dirigeant, pris en son nom propre, constitue une sécurité non négligeable pour le prêteur ou le bailleur, qui réduit ainsi son risque. Cependant, pour le chef d'entreprise, c'est une décision aux implications financières potentiellement majeures.
La caution personnelle transfère une partie du risque financier de l'entreprise sur le patrimoine privé du dirigeant.
02.Les différents types de caution personnelle : simple ou solidaire ?
Il existe principalement deux formes de cautionnement, dont les conséquences pour le garant sont très différentes : la caution simple et la caution solidaire. La distinction entre ces deux types est cruciale et détermine la rapidité avec laquelle un créancier peut se retourner contre le dirigeant caution.
La caution simple : une protection relative
La caution simple offre au dirigeant une protection appelée bénéfice de discussion et bénéfice de division. Cela signifie que le créancier doit d'abord poursuivre l'entreprise débitrice pour tenter de recouvrer sa créance. C'est seulement si l'entreprise s'avère insolvable (c'est-à-dire incapable de payer) que le créancier pourra se tourner vers la caution personnelle du dirigeant. De plus, s'il y a plusieurs cautions pour la même dette, le dirigeant peut demander à ce que la dette soit divisée entre toutes les cautions (bénéfice de division).
Si vous le pouvez, privilégiez toujours la caution simple. Elle offre un délai et une protection supplémentaires en cas de difficultés de votre entreprise.
La caution solidaire : l'engagement le plus risqué
Avec la caution solidaire, le dirigeant renonce aux bénéfices de discussion et de division. Cela signifie que le créancier peut, dès le premier défaut de paiement de l'entreprise, choisir d'exiger le remboursement de l'intégralité de la dette directement auprès du dirigeant, sans même avoir cherché à poursuivre l'entreprise ou les autres cautions. Pour le créancier, c'est la garantie la plus forte. Pour le dirigeant, c'est la plus risquée, car elle expose immédiatement son patrimoine personnel.
La caution solidaire est la forme la plus courante exigée par les banques. Elle est aussi la plus dangereuse pour le patrimoine du dirigeant.
Le saviez-vous ?
En France, plus de 70 % des crédits aux TPE sont assortis d'une caution personnelle du dirigeant, majoritairement sous forme solidaire. (Source : Bpifrance, 2023)
Faites-vous accompagner par un expert-comptable
Trouvez le professionnel idéal pour votre situation

📧 Recevez le résumé de cet article par email
Gardez l'essentiel à portée de main, sans relire 15 minutes d'article.
✓ Gratuit ✓ Pas de spam ✓ Désinscription en 1 clic
03.Durée et formalisme du cautionnement personnel
La durée d'un engagement de cautionnement peut être déterminée ou indéterminée, ce qui a des implications importantes pour le dirigeant. Le cadre légal du cautionnement a été renforcé pour mieux protéger les cautions, notamment grâce à la loi du 22 décembre 2021 portant sur les garanties personnelles.
Quelle est la durée du cautionnement personnel ?
- Durée déterminée : Le dirigeant s'engage pour une période clairement définie. À l'expiration de cette période, et une fois la dette principale remboursée, l'engagement prend fin. Le créancier doit informer la caution du terme de son engagement. Si le cautionnement est lié à un prêt bancaire, l'engagement cesse généralement au remboursement intégral du prêt.
- Durée indéterminée : Dans ce cas, le dirigeant peut, en principe, se désengager unilatéralement à tout moment, à condition de respecter un préavis et de couvrir les dettes nées avant sa révocation. Cependant, cette option est rare dans le cadre des prêts professionnels, où les banques exigent presque toujours un engagement sur la durée du financement.
Depuis la réforme du droit des sûretés, l'acte de cautionnement doit mentionner de manière manuscrite la somme pour laquelle la caution s'engage, ainsi que les modalités de son engagement. Pour plus de détails, vous pouvez consulter le Code Civil sur Legifrance.
Les mentions obligatoires de l'acte de cautionnement
Pour être valable, l'acte de cautionnement doit respecter un formalisme strict. Il doit être rédigé par écrit et comporter plusieurs mentions obligatoires, sous peine de nullité. Ces exigences visent à assurer que le dirigeant comprenne pleinement l'étendue de son engagement.
Étape 1
Signature manuscrite
La signature doit être manuscrite et précédée d'une mention attestant que le dirigeant a pris connaissance de la nature et de la portée de son engagement.
Étape 2
Montant garanti
L'acte doit indiquer de manière explicite et lisible le montant maximal pour lequel la caution s'engage (en chiffres et en lettres), y compris les intérêts, pénalités ou frais accessoires.
Étape 3
Nature de l'engagement
Précision s'il s'agit d'une caution simple ou solidaire. La mention manuscrite est indispensable pour la caution solidaire.
Étape 4
Information annuelle
Le créancier a l'obligation d'informer annuellement la caution du montant de la dette restante due et, pour les cautionnements à durée indéterminée, de la possibilité de révocation.
05.Comment éviter la caution personnelle ou en limiter les effets ?
Minimiser le recours à la caution personnelle est une préoccupation majeure pour tout dirigeant soucieux de protéger son patrimoine. Plusieurs stratégies et alternatives peuvent être envisagées.
Les alternatives à la caution personnelle
- Le prêt d'honneur : Souvent proposé par des réseaux d'accompagnement à la création (comme Réseau Entreprendre ou l'Adie), il s'agit d'un prêt sans garantie personnelle ni intérêts, qui facilite l'obtention d'un prêt bancaire complémentaire, souvent sans caution.
- Les fonds de garantie et sociétés de cautionnement mutuel : Des organismes comme Bpifrance, SIAGI, ou les sociétés de caution mutuelle se portent garants de votre prêt auprès de la banque, moyennant une commission. Ils permettent de remplacer, en tout ou partie, la caution personnelle. C'est une option à explorer sérieusement, car elle mutualise le risque.
- Le nantissement : Il s'agit de mettre en garantie un bien mobilier (fonds de commerce, titres de société, équipements, etc.) sans s'en déposséder. En cas de défaillance, le créancier peut alors vendre ce bien pour se rembourser.
- Le crédit-bail : Pour le financement de certains biens (véhicules, machines), le crédit-bail peut être une solution. La société reste propriétaire du bien jusqu'à la levée d'option d'achat, ce qui limite les garanties personnelles exigées.
Négocier les termes de la caution
Si la caution personnelle est inévitable, il est possible d'en négocier les modalités pour en réduire la portée :
- Plafonner le montant : Négociez un montant maximal garanti, inférieur à la totalité du prêt.
- Limiter la durée : Demandez un engagement sur une durée plus courte que celle du prêt total.
- Échelonner la mainlevée : Obtenez une réduction progressive de l'engagement de caution au fur et à mesure du remboursement du prêt.
- Préférer la caution simple : Comme évoqué, elle offre une meilleure protection.
- Inclure une clause de retour à meilleure fortune : Si votre situation financière s'améliore, vous pourriez renégocier les termes de la caution.
Garanties personnelles classiques
- Rapide à mettre en place | + Protection du patrimoine personnel
- Rassure les créanciers | + Mutualisation du risque (fonds de garantie)
Alternatives et protections
- Engage le patrimoine du dirigeant | - Moins directe pour les créanciers
- Conséquences lourdes en cas de défaillance | - Demande parfois des formalités ou des coûts supplémentaires
06.Le rôle de votre expert-comptable dans la gestion de la caution
Votre expert-comptable est un partenaire essentiel pour vous accompagner dans la prise de décision concernant la caution personnelle. Il peut vous aider à :
- Évaluer la solidité financière de votre entreprise : Une entreprise avec une trésorerie saine et un bilan comptable robuste aura plus de chances d'obtenir un financement avec des garanties moins contraignantes.
- Optimiser votre dossier de financement : Un dossier bien préparé et argumenté peut réduire la nécessité d'une caution personnelle ou en adoucir les termes.
- Identifier les alternatives : Votre expert-comptable connaît les dispositifs existants (fonds de garantie, prêts d'honneur) et peut vous orienter vers les bons interlocuteurs.
- Comprendre les implications juridiques : Il peut vous éclairer sur les différentes clauses de l'acte de cautionnement et leurs conséquences.
1
Préparation
Votre expert-comptable vous aide à anticiper les demandes de garanties et à préparer un plan de financement solide.
2
Négociation
Il peut vous conseiller sur les clauses à négocier pour protéger au mieux vos intérêts.
3
Suivi
Il assure un suivi régulier de la santé financière de votre entreprise, réduisant ainsi les risques de défaillance.
4
La caution personnelle est un outil de financement puissant, mais à double tranchant pour le dirigeant d'entreprise. Si elle facilite l'accès aux crédits nécessaires au développement de votre activité, elle représente également un risque considérable pour votre patrimoine personnel. Une compréhension approfondie des mécanismes, des types (simple ou solidaire), des mentions obligatoires et des conséquences est indispensable avant tout engagement. Ne sous-estimez jamais l'importance de cet acte.
5
Pour prendre les meilleures décisions et protéger au mieux vos intérêts et votre patrimoine, il est fortement recommandé de vous faire accompagner par un expert-comptable. Les professionnels de Compta Spot sont à votre disposition pour vous conseiller et vous guider dans l'évaluation des risques et la recherche d'alternatives adaptées à votre situation. N'hésitez pas à rechercher un expert-comptable sur notre plateforme pour un accompagnement personnalisé.`, key_takeaways=[
🎯 On vous trouve votre expert-comptable pour la facturation électronique
Gagnez du temps : nous sélectionnons pour vous les meilleurs experts-comptables spécialisés dans votre secteur et votre problématique. C'est gratuit, sans engagement, et vous obtenez un rendez-vous personnalisé sous 48h.
Questions fréquentes
À lire aussi
Pour aller plus loin : découvrir Compta Spot